【讲座回顾】中国金融学院名家讲坛2026年第八讲(总第55期)成功举办
2026年9月30日上午,中国金融学院名家讲坛2026年第八讲(总第55期)在博学楼506会议室举行。佐治亚州立大学罗宾逊商学院房地产与金融学AREA讲席教授、房地产中心主任、商学院博士项目主任Vincent Yao教授应邀作题为“Dynamic Competition for Sleepy Deposits”(沉睡存款的动态竞争)的学术讲座。讲座围绕储户惯性对银行竞争、存款业务价值及金融稳定的影响分享了最新研究成果。本次讲座由中国金融学院席丹老师主持,学院副院长宫迪,以及钱震杰、刘津宇、危建行等老师与博士研究生共同参与交流。
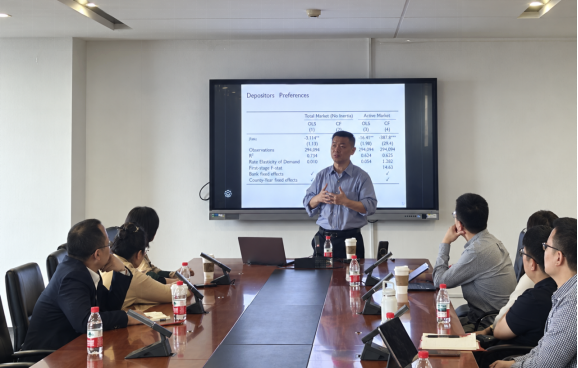
讲座伊始,Yao教授从储户长期沿用原有银行账户的现实现象切入,深入浅出地介绍了“沉睡存款”(Sleepy Deposits)的研究背景。他指出,存款的“黏性”既可能源于储户对银行品牌、服务和便利性的偏好,也可能来自未持续关注利率变化、较少主动调整账户的行为惯性。准确区分这两类机制,对于理解银行存款定价策略及其对货币政策的传导反应具有重要意义。
在数据与实证分析部分,Yao教授展示了覆盖920家银行及信用合作社、约5300万个存款账户的微观数据。研究通过账户开立与销户记录刻画储户流动特征,发现每年新开账户占比约为5%—15%,且流动性随市场利率上升而显著增强。同时,不同储户与账户类型呈现出明显异质性:大额账户及定期存款账户流动性相对较高,而老年客户的账户稳定性更强。销户原因分析表明,搬迁、死亡等个人生活事件是账户变动的重要驱动因素,单纯追求高利率并不能完全解释储户的行为模式。
在此基础上,研究构建了银行存款供需的动态竞争模型,将储户划分为主动比较银行利率的“活跃”群体与延续既有选择的“沉睡”群体。Yao教授解释道,银行在定价时面临双重激励:一方面可以通过高利率吸引新客户,为未来经营积蓄客户资产;另一方面也可利用现有客户的惰性以低利率吸储,从而降低资金成本。两类激励的博弈共同塑造了银行的定价决策,因此必须在动态框架下考察储户惯性对存款利率的影响。
结合银行网点存款、利率及财务数据的估计结果显示,模型中每年约有94%的储户处于非主动调整状态。在剔除这种惯性干扰后,活跃储户对利率变化的敏感度远高于总量数据所呈现的水平。反事实模拟表明,储户惯性对银行存款业务的特许经营价值(即未来预期利润的折现价值)贡献显著;且对于服务质量较低、运营成本较高或处于充分竞争市场中的银行而言,对储户惯性的依赖度更为突出。
围绕金融稳定话题,Yao教授进一步探讨了存款市场竞争改善与银行风险之间的内在联系。在设定的浮动利率存款反事实情景中,尽管存款利率有所上升,但银行存款业务价值随之下降,抵御资产端损失的安全缓冲能力被削弱。这一结论表明,政策制定者在评估促进储户流动性、提升利率传导效率的政策时,需审慎考量其对银行长期盈利能力及风险承受能力的综合影响。
在互动交流环节,现场师生围绕存款的支付功能属性、储户对利率敏感度的度量,以及账户开销户记录能否全面表征资金流动等前沿问题展开了深入探讨。Yao教授结合研究设计逐一解答,并就如何利用多源数据进行稳健性检验与大家交换了意见。
本次讲座将账户层面的微观实证证据与动态结构模型有机结合,为理解存款市场运行机制提供了全新的视角,也为学院师生在银行竞争、家庭金融及金融稳定等领域的后续研究提供了富有深度的学术参考。讲座在热烈的学术讨论氛围中圆满结束。